Domain 7134.de kaufen?
Wir ziehen mit dem Projekt
7134.de um.
Sind Sie am Kauf der Domain
7134.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 7134.de kaufen?
Kann ich mein Immobiliendarlehen vorzeitig kündigen?
Kann ich mein Immobiliendarlehen vorzeitig kündigen? Die Möglichkeit, ein Immobiliendarlehen vorzeitig zu kündigen, hängt von den Vertragsbedingungen ab, die zwischen Ihnen und dem Kreditgeber vereinbart wurden. In der Regel ist es möglich, ein Immobiliendarlehen vorzeitig zu kündigen, jedoch können dabei Vorfälligkeitsentschädigungen anfallen. Diese Entschädigungen dienen dazu, den Kreditgeber für entgangene Zinszahlungen zu entschädigen. Bevor Sie Ihr Immobiliendarlehen vorzeitig kündigen, sollten Sie sich daher mit Ihrem Kreditgeber in Verbindung setzen und die genauen Bedingungen für eine vorzeitige Kündigung klären. **
Wann kann ein Immobiliendarlehen gekündigt werden?
Ein Immobiliendarlehen kann in der Regel gekündigt werden, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsverzug. Auch bei Verletzung anderer Vertragsbedingungen, wie dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Darüber hinaus kann ein Immobiliendarlehen auch vorzeitig gekündigt werden, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. In einigen Fällen kann die Bank auch das Recht zur außerordentlichen Kündigung haben, etwa bei Insolvenz des Kreditnehmers. Es ist wichtig, die genauen Kündigungsbedingungen im Darlehensvertrag zu prüfen. **
Ähnliche Suchbegriffe für Immobiliendarlehen
Top-Angebote
Produkte zum Begriff Immobiliendarlehen:
-
Wie kann man ein Immobiliendarlehen vorzeitig ablösen?
Um ein Immobiliendarlehen vorzeitig abzulösen, sollten Sie zuerst Ihren Kreditvertrag überprüfen, um sicherzustellen, dass vorzeitige Rückzahlungen erlaubt sind. Wenn dies der Fall ist, können Sie entweder eine vollständige Rückzahlung des ausstehenden Darlehensbetrags vornehmen oder eine teilweise Rückzahlung leisten. In beiden Fällen sollten Sie sich mit Ihrer Bank in Verbindung setzen, um die genauen Schritte und eventuelle Gebühren zu besprechen. **
-
Wann kann ich ein Immobiliendarlehen vorzeitig ablösen?
Ein Immobiliendarlehen kann in der Regel vorzeitig abgelöst werden, wenn Sie über genügend finanzielle Mittel verfügen, um den ausstehenden Betrag zu begleichen. Es kann jedoch sein, dass die Bank eine Vorfälligkeitsentschädigung verlangt, um entgangene Zinsen auszugleichen. Es ist wichtig, die Vertragsbedingungen Ihres Darlehens zu überprüfen, um zu sehen, ob und unter welchen Bedingungen eine vorzeitige Ablösung möglich ist. In einigen Fällen kann es sinnvoll sein, das Darlehen vorzeitig abzulösen, um Zinsen zu sparen oder sich von der Schuldenlast zu befreien. Es empfiehlt sich, vor einer vorzeitigen Ablösung mit einem Finanzberater zu sprechen, um die finanziellen Auswirkungen zu verstehen. **
-
Was ist die typische Tilgungsdauer für ein Immobiliendarlehen?
Die typische Tilgungsdauer für ein Immobiliendarlehen beträgt in der Regel zwischen 10 und 30 Jahren. Die genaue Dauer hängt von verschiedenen Faktoren wie der Höhe des Darlehens, der Zinsbindung und der monatlichen Tilgungsrate ab. Eine längere Tilgungsdauer kann zu niedrigeren monatlichen Raten führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was sind die rechtlichen und finanziellen Implikationen einer Grundschuld auf ein Immobiliendarlehen?
Eine Grundschuld ist eine Sicherheit für den Kreditgeber, um im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zu verwerten. Rechtlich bedeutet dies, dass der Kreditgeber im Ernstfall das Recht hat, die Immobilie zu versteigern. Finanziell ermöglicht die Grundschuld dem Kreditgeber, im Falle eines Zahlungsausfalls seine Forderungen aus dem Immobiliendarlehen zu sichern. **
Was sind die wichtigsten Kriterien, die man bei der Auswahl eines Kreditgebers für ein Immobiliendarlehen beachten sollte?
Bei der Auswahl eines Kreditgebers für ein Immobiliendarlehen sollte man zunächst die Zinssätze vergleichen, um den günstigsten Kredit zu finden. Des Weiteren ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass sie den eigenen finanziellen Bedürfnissen entsprechen. Außerdem sollte man die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass man es mit einem vertrauenswürdigen Unternehmen zu tun hat. Zuletzt ist es ratsam, die Gebühren und Kosten im Auge zu behalten, um unerwartete Ausgaben zu vermeiden. **
Wie kann die Darlehenssumme für ein Immobiliendarlehen berechnet werden? Gibt es bestimmte Faktoren, die dabei berücksichtigt werden müssen?
Die Darlehenssumme für ein Immobiliendarlehen kann berechnet werden, indem der Kaufpreis der Immobilie abzüglich des Eigenkapitals des Kreditnehmers genommen wird. Dabei müssen auch die Nebenkosten wie Notarkosten, Grunderwerbsteuer und Maklerprovision berücksichtigt werden. Zudem spielen die Höhe des Eigenkapitals, die Laufzeit des Darlehens, der Zinssatz und die monatliche Rate eine Rolle bei der Berechnung der Darlehenssumme. **
Top-Angebote
Produkte zum Begriff Immobiliendarlehen:
-
Kann ich mein Immobiliendarlehen vorzeitig kündigen?
Kann ich mein Immobiliendarlehen vorzeitig kündigen? Die Möglichkeit, ein Immobiliendarlehen vorzeitig zu kündigen, hängt von den Vertragsbedingungen ab, die zwischen Ihnen und dem Kreditgeber vereinbart wurden. In der Regel ist es möglich, ein Immobiliendarlehen vorzeitig zu kündigen, jedoch können dabei Vorfälligkeitsentschädigungen anfallen. Diese Entschädigungen dienen dazu, den Kreditgeber für entgangene Zinszahlungen zu entschädigen. Bevor Sie Ihr Immobiliendarlehen vorzeitig kündigen, sollten Sie sich daher mit Ihrem Kreditgeber in Verbindung setzen und die genauen Bedingungen für eine vorzeitige Kündigung klären. **
-
Wann kann ein Immobiliendarlehen gekündigt werden?
Ein Immobiliendarlehen kann in der Regel gekündigt werden, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsverzug. Auch bei Verletzung anderer Vertragsbedingungen, wie dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Darüber hinaus kann ein Immobiliendarlehen auch vorzeitig gekündigt werden, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. In einigen Fällen kann die Bank auch das Recht zur außerordentlichen Kündigung haben, etwa bei Insolvenz des Kreditnehmers. Es ist wichtig, die genauen Kündigungsbedingungen im Darlehensvertrag zu prüfen. **
-
Wie kann man ein Immobiliendarlehen vorzeitig ablösen?
Um ein Immobiliendarlehen vorzeitig abzulösen, sollten Sie zuerst Ihren Kreditvertrag überprüfen, um sicherzustellen, dass vorzeitige Rückzahlungen erlaubt sind. Wenn dies der Fall ist, können Sie entweder eine vollständige Rückzahlung des ausstehenden Darlehensbetrags vornehmen oder eine teilweise Rückzahlung leisten. In beiden Fällen sollten Sie sich mit Ihrer Bank in Verbindung setzen, um die genauen Schritte und eventuelle Gebühren zu besprechen. **
-
Wann kann ich ein Immobiliendarlehen vorzeitig ablösen?
Ein Immobiliendarlehen kann in der Regel vorzeitig abgelöst werden, wenn Sie über genügend finanzielle Mittel verfügen, um den ausstehenden Betrag zu begleichen. Es kann jedoch sein, dass die Bank eine Vorfälligkeitsentschädigung verlangt, um entgangene Zinsen auszugleichen. Es ist wichtig, die Vertragsbedingungen Ihres Darlehens zu überprüfen, um zu sehen, ob und unter welchen Bedingungen eine vorzeitige Ablösung möglich ist. In einigen Fällen kann es sinnvoll sein, das Darlehen vorzeitig abzulösen, um Zinsen zu sparen oder sich von der Schuldenlast zu befreien. Es empfiehlt sich, vor einer vorzeitigen Ablösung mit einem Finanzberater zu sprechen, um die finanziellen Auswirkungen zu verstehen. **
Ähnliche Suchbegriffe für Immobiliendarlehen
-
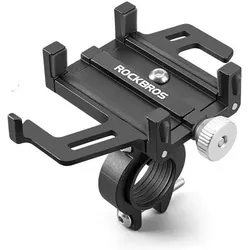
ROCKBROS Fahrrad Handy Halterung Smartphone HalterDie ROCKBROS Fahrrad-Handyhalterung aus CNC-Aluminiumlegierung ist stabil, leicht und oxidationsbeständig. Das Fünf-Ecken-Design sorgt für sicheren Halt bei intensiven Fahrten. Passend für Handys (55–95 mm Breite) und Lenker (22,2–31,8 mm) – geeignet für Rennrad, Mountainbike, Motorrad, E-Scooter usw. Dank 360°-Drehbarkeit lässt sich der Blickwinkel frei einstellen.16,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
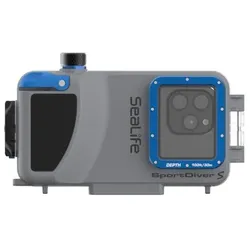
Sealife - Sportdiver S - Smartphone Handy Unterwassergehäuse - SL408Tauchausrüstung ? UW-Foto & Video ? Unterwassergehäuse SEALIFE SPORTDIVER S ? SMARTPHONE UNTERWASSERGEHÄUSE SL408 Warum wir diesen Artikel empfehlen. Das SeaLife SportDiver S macht Ihr Smartphone in eine leistungsstarke Unterwasserkamera ? zuverlässig und leicht für Tauchtiefen bis 30 Meter. Passend für nahezu alle gängigen Smartphones, gesteuert per Bluetooth und der kostenlosen SportDiver-App. VORTEILE DES SEALIFE SPORTDIVER S SL408 __ MAXIMALE SMARTPHONE-KOMPATIBILITÄT Das SportDiver S nimmt iPhones ab dem Modell X (10) einschließlich aller Pro Max-Varianten sowie viele aktuelle Android-Smartphones auf ? darunter Modelle der Samsung Galaxy S-Serie und der Google Pixel-Reihe. Dank des großzügigen Innenraums passen auch Geräte mit größerem Kamerabuckel problemlos ins Gehäuse. __ DOPPELTER LECKSCHUTZ Das eingebaute doppelte Leck-Vermeidungssystem überwacht sowohl die Feuchtigkeit im Gehäuse als auch den Vakuumdruck des Dichtsystems ? noch vor dem Eintauchen. Jedes SportDiver S wird individuell auf Tauchtiefe getestet, bevor es das Werk verlässt. Das gibt echte Sicherheit für Ihr Smartphone unter Wasser. __ BLUETOOTH-STEUERUNG & SPORTDIVER-APP Über Bluetooth Low Energy 5 verbindet sich das Gehäuse kabellos mit Ihrem Smartphone. Die gratis erhältliche SportDiver-App (iOS & Android) bietet den Zugriff auf erweiterte Kameraeinstellungen: Zoom, Belichtung, Weißabgleich, Objektivauswahl, RAW+JPEG-Modus sowie 4K-Videoaufnahme. Fotos und Videos bleiben direkt auf dem Smartphone gespeichert. __ LEICHT, ROBUST & NAHEZU SCHWEBEND Das robuste Gehäuse aus Polycarbonat, Edelstahl, harteloxiertem Aluminium und optischem Glas wiegt an Land nur 641 Gramm und erzeugt unter Wasser je nach verwendetem Smartphone einen nahezu neutralen Auftrieb. Die großen Bedientasten und der breite Auslösehebel sind auch mit Taucherhandschuhen mühelos bedienen. PRODUKTBESCHREIBUNG Das SEALIFE SPORTDIVER S UNTERWASSERGEHÄUSE SL408 ist die kompaktere Weiterentwicklung des bewährten SportDiver-Systems und richtet sich an Taucher und Schnorchler, die das Kamerasystem ihres Smartphones auch unter Wasser voll ausreizen möchten. Wasserdicht bis 30 Meter (100 Fuß), ideal für Sporttaucher aller Erfahrungsstufen, vereint das Gehäuse modernste Dichtungstechnik mit intuitiver Bedienung. Gegenüber dem Vorgängermodell SportDiver fällt das S kompakter aus, lässt sich einfacher transportieren und nimmt nun auch alle aktuellen iPhone-Varianten einschließlich der großen Pro Max-Modelle auf. Das SportDiver S vertraut auf eine kabellose Bluetooth-LE-5-Verbindung zum Smartphone ? vollständig kabellos. Die kostenlose SportDiver-App (verfügbar für iOS und Android) stellt dabei weit mehr bereit als ein einfacher Auslöser: Taucher können Zoom, Belichtungskorrektur (EV), Auto- und Manueller Fokus, Weißabgleich, Tönung sowie die Objektivauswahl direkt über das Gehäuse steuern. Fotos lassen sich im RAW+JPEG-Doppelformat speichern, Videos in bis zu 4K-Auflösung aufzeichnen. Die Energieversorgung des Gehäuses übernehmen zwei gängige AAA-Batterien ? mit einer Betriebsdauer von bis zu 50 Stunden. Das robuste Gehäuse aus Polycarbonat, Edelstahl, harteloxiertem Aluminium und optischem Glas übersteht auch schwierige Bedingungen beim Tauchen vom Boot sowie den täglichen Einsatz im Riffbereich. Der nahezu neutrale Auftrieb von 641 Gramm in Luft erleichtert die Handhabung unter Wasser erheblich, sodass das Gehäuse weder stark absinkt noch unkontrolliert aufsteigt. Käufer heben besonders die intuitive Bedienung und die einfache Verbindung per App hervor ? ein Pluspunkt für alle, die sich lieber auf das Tauchen konzentrieren als auf Technik. Das FlexConnect-System von SeaLife ermöglicht die einfache Erweiterung um Sea Dragon-Tauchlampen, Flex-Arms und weiteres Zubehör für anspruchsvolle Unterwasseraufnahmen. Im Vergleich zum größeren SportDiver Ultra (SL405) ? der Tiefen bis 40 Meter und noch mehr Android-Modelle inklusive der Ultra-Varianten der Samsung-Serie unterstützt ? ist das SportDiver S die kompaktere Wahl für Sporttaucher auf Reisen, die Gepäck sparen möchten. Wer hingegen häufig technische Tauchgänge unternimmt oder ein sehr großes Smartphone-Modell nutzt, sollte auf das SportDiver Ultra zurückgreifen. EIGENSCHAFTEN DES SPORTDIVER S * Maximale Tauchtiefe: 30 m (100 Fuß) ? jedes Gehäuse einzeln auf Tiefe getestet * Kompatibel mit iPhones ab iPhone X (10) inkl. Pro Max sowie vielen Android-Smartphones (Samsung Galaxy S-Serie, Google Pixel u. a.) * Bluetooth Low Energy 5 ? kabellose Verbindung, kein Adapter erforderlich * Kostenlose SeaLife SportDiver-App für iOS und Android * Kameraeinstellungen: Zoom, Belichtung (EV), Auto-/Manueller Fokus, Weißabgleich, Tönung, Objektivauswahl, RAW+JPEG-Modus * 4K-Videoaufnahme (je nach Smartphone-Modell) * Doppeltes Leck-Vermeidungssystem: Feuchtigkeitserkennung + Vakuumdrucküberwachung * Material: Polycarbonat, Edelstahl, harteloxierte199,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Tilgungsdauer für ein Immobiliendarlehen?
Die typische Tilgungsdauer für ein Immobiliendarlehen beträgt in der Regel zwischen 10 und 30 Jahren. Die genaue Dauer hängt von verschiedenen Faktoren wie der Höhe des Darlehens, der Zinsbindung und der monatlichen Tilgungsrate ab. Eine längere Tilgungsdauer kann zu niedrigeren monatlichen Raten führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was sind die rechtlichen und finanziellen Implikationen einer Grundschuld auf ein Immobiliendarlehen?
Eine Grundschuld ist eine Sicherheit für den Kreditgeber, um im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zu verwerten. Rechtlich bedeutet dies, dass der Kreditgeber im Ernstfall das Recht hat, die Immobilie zu versteigern. Finanziell ermöglicht die Grundschuld dem Kreditgeber, im Falle eines Zahlungsausfalls seine Forderungen aus dem Immobiliendarlehen zu sichern. **
-
Was sind die wichtigsten Kriterien, die man bei der Auswahl eines Kreditgebers für ein Immobiliendarlehen beachten sollte?
Bei der Auswahl eines Kreditgebers für ein Immobiliendarlehen sollte man zunächst die Zinssätze vergleichen, um den günstigsten Kredit zu finden. Des Weiteren ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass sie den eigenen finanziellen Bedürfnissen entsprechen. Außerdem sollte man die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass man es mit einem vertrauenswürdigen Unternehmen zu tun hat. Zuletzt ist es ratsam, die Gebühren und Kosten im Auge zu behalten, um unerwartete Ausgaben zu vermeiden. **
-
Wie kann die Darlehenssumme für ein Immobiliendarlehen berechnet werden? Gibt es bestimmte Faktoren, die dabei berücksichtigt werden müssen?
Die Darlehenssumme für ein Immobiliendarlehen kann berechnet werden, indem der Kaufpreis der Immobilie abzüglich des Eigenkapitals des Kreditnehmers genommen wird. Dabei müssen auch die Nebenkosten wie Notarkosten, Grunderwerbsteuer und Maklerprovision berücksichtigt werden. Zudem spielen die Höhe des Eigenkapitals, die Laufzeit des Darlehens, der Zinssatz und die monatliche Rate eine Rolle bei der Berechnung der Darlehenssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.